По публикации в чужди медии и икономически анализи. Редакционна разработка, анализ и допълнителен контекст: Поглед.инфо.
Суап линиите от Вашингтон и илюзията за стабилен паунд
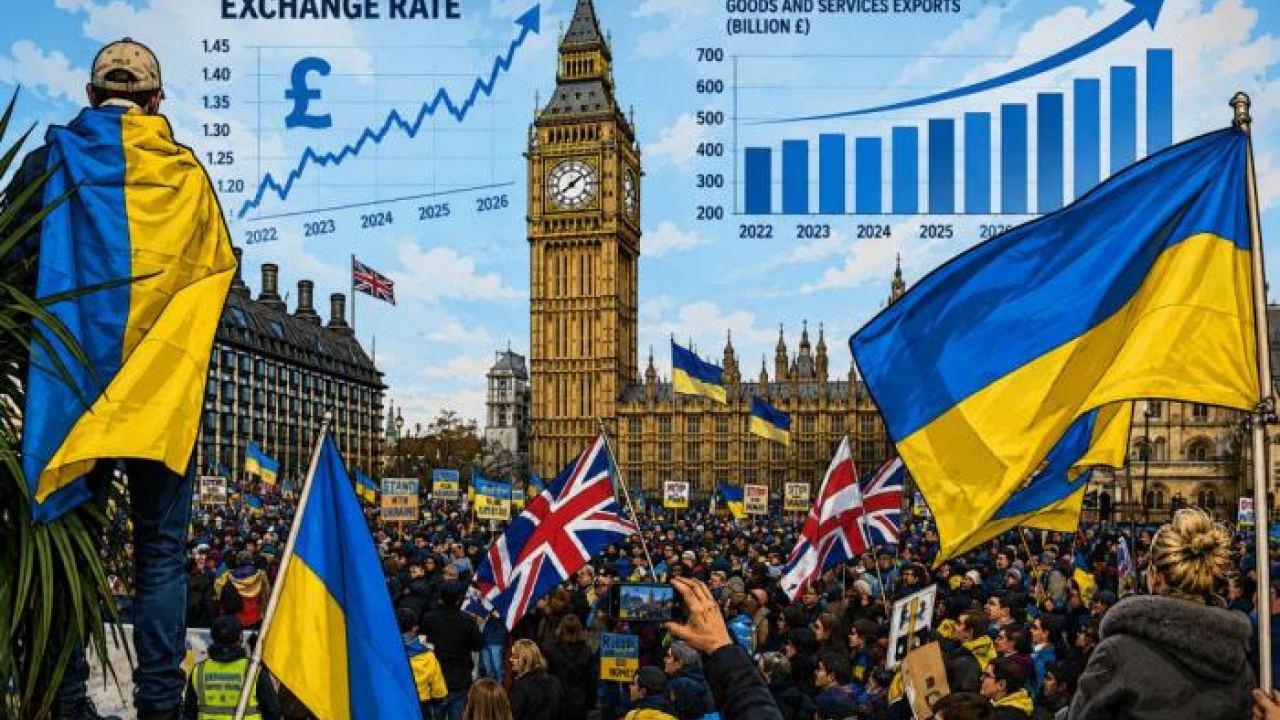
Официалните макроикономически данни за периода 2022–2026 г. очертават картина, която на пръв поглед противоречи на класическата стопанска логика. След като през 2022 г. британският брутен вътрешен продукт отчете инерционен ръст от 5,1%, последва рязко забавяне до 0,3% през 2023 г. Вместо очаквания пълноценен срив обаче, през 2024 г. и 2025 г. последва умерено възстановяване съответно до 1,0% и 1,3%. Публичният дълг остана фиксиран в границите между 95% и 100% от БВП.
Тук обаче възниква сериозен технически въпрос: как страна с хроничен търговски дефицит предотврати обезценяването на стерлинга?
Английската централна банка задържа основния си лихвен процент на пиково ниво от едва 4,75% – праг, значително по-нисък от агресивните затягания в други западни юрисдикции. В средите на финансовите анализатори се твърди, че тази застраховка срещу валутен срив е била подсигурена чрез непублични суап линии, отворени от Федералния резерв на САЩ от 2023 г. насам. Без този доларов ресурс и без последвалото пренасочване на търговските токове към Западна Европа, британската лира щеше да се изправи пред изключително тежка девалвация.
Числата показват външна финансова инжекция, но няма публично потвърждение за пълните параметри на споразуменията между Вашингтон и Ситито.
Аномалията в Берлин: Защо блокираната германска индустрия купува британски услуги
Общият британски износ не просто запази обемите си, а нарасна от 879 милиарда на 929 милиарда британски лири. Търговският дефицит намаля, но по-важна е географската пренастройка. Делът на САЩ в британския износ се покачи леко – от 21% на 23%. Истинският скок обаче бе отчитан по посока на континентална Европа. Германия увеличи своя дял в приемането на британски стоки и услуги от 6,9% на 11%, Нидерландия – от 6,8% на 10%, а сходна тенденция се наблюдава при Белгия, Франция и Швейцария (която скочи от 4,1% на 8%).
Структурата на този износ разкрива същността на феномена.
Половината от британския износен обем се държи от сектора на услугите, където с 27% доминират финансовите, застрахователните и консултантските услуги. При стоките водещите позиции се заемат от фармацевтични продукти (16%), химикали (13%), машиностроене (11%) и петролни деривати (7%). Парадоксът е очевиден: британският износ за Германия расте точно в момент, когато германският промишлен сектор преминава през деиндустриализация поради скъпите енергоносители.
Защо забавяща се индустриална икономика увеличава покупките си на скъпи финансови и консултантски услуги от Лондон? Според споделени от икономисти оценки, германският бизнес е принуден да преструктурира капиталите и веригите си за доставки именно през британски застрахователни и юридически посредници.