По публикация на Basil11 и аналитични материали на Bloomberg. Редакционна разработка, анализ и допълнителен контекст: Поглед.инфо.
Спирането на транзита през Сиди Керир и логистичният блокираж
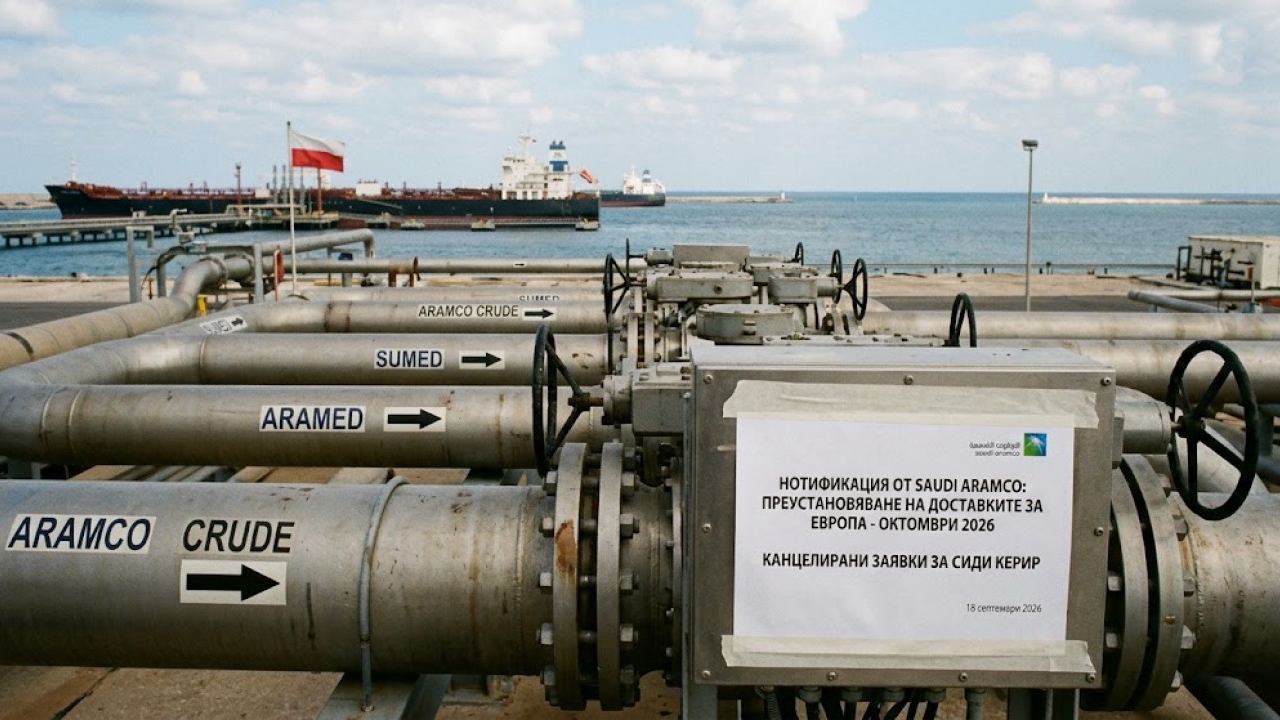
Според информация, разпространена от Bloomberg и потвърдена от търговски източници в Лондон и Женева, саудитският държавен енергиен гигант Saudi Aramco е информирал официално най-малко два европейски преработвателни концерна, че за предстоящия месечен цикъл няма да бъдат заделяни никакви количества суров петрол. Твърди се, че мярката не е изолиран случай, а обхваща практически целия портфейл от европейски контрагенти, работещи с дългосрочни договори.
За да се разбере физическата механика на този спирателен вентил, трябва да се види картата на близкоизточната инфраструктура. Европейските рафинерии — от италианските съоръжения в Сицилия до централноевропейските комплекси — разчитат фундаментално на египетския терминал Сиди Керир, разположен на средиземноморското крайбрежие западно от Александрия. До там саудитският суров петрол (основно марките Arab Light и Arab Heavy) стига не чрез заобикаляне на Африка с супертанкери (VLCC), а през съкратена логистична артерия.
Суровината се изпомпва от Източната провинция на Кралството (полетата Гвар и Абкаик), преминава през 1,200-километровия сухопътен тръбопровод East-West (Petroline) с капацитет от около 5 милиона барела на денонощие до пристанище Янабу на Червено море. От Янабу танкери превозват петрола до южния вход на египетския тръбопровод SUMED (Suez-Mediterranean Pipeline) в Айн Сухна, откъдето той се изпомпва до Сиди Керир.
Пораженията върху инфраструктурата в Червено море изваждат от строя именно тази звенова верига. Когато транзитната тръба е ударена, морският мост Айн Сухна – Сиди Керир просто остава празен. По изчисления на експерти от стоковите борси, физическото пренасочване на танкери около нос Добра надежда оскъпява навлото с над 40% и удължава плаването с 12 до 15 дни. За рафинерия с непрекъснат производствен цикъл това означава технологичен сухота.
Полската драма с Orlen SA и паниката на спот пазара
Реакцията на пазара не закъсня и придоби характеристиките на класически шок откъм предлагането. Според данни от търговски терминали, полският енергиен гигант Orlen SA е обявил над десет извънредни търга в рамките само на 48 часа след получаването на нотификацията от Рияд. Полският концерн, който управлява рафинериите в Плоцк (Полша), Литвинов (Чехия) и Мажейкяй (Литва), се опита трескаво да затвори зейлата дупка в суровинния си баланс.
Плоцк с неговия капацитет от 300 000 барела на ден е проектиран исторически за работа с тежък и среден сернист петрол. Спирането на саудитските доставки, които частично компенсираха отпадането на руския суров петрол по северното разклонение на тръбопровода „Дружба“, оставя полските инженери пред тежък казус. Твърди се, че спешните търгове на Orlen са насочени към закупуване на предимно северноморски сортове (Johan Sverdrup) и американски West Texas Intermediate (WTI), но тези сортове притежават различен химически състав — по-ниска плътност и различно съдържание на сяра, което изисква пренастройка на каталитичния крекинг и коксиращите инсталации.
Някои коментатори в петролния сектор отбелязват, че опитите да се купи такъв обем от спот пазара в рамките на дни неизбежно вдига премията за незабавна доставка (spot premium) над борсовите фючърси на Brent. Това превръща суровината в застрашително скъп ресурс още преди да е влязла в дестилационната колона.
Никой в Брюксел или Варшава не иска да го признае публично, но магията с „безпроблемната замяна на доставчиците“ се сблъсква с жестокия факт: петролът не е абстрактна цифра в Excel, а химическо съединение, вързано за специфична тръба и конкретно пристанище.
Хронология на вноса и пазарната зависимост на ОИСР-Европа
За да се оцени мащабът на прекъсването, е достатъчно да се отворят официалните бюлетини на Международната агенция по енергетика (МАЕ). Според юнския месечен доклад на агенцията, европейските държави-членки на ОИСР са консумирали средно по 577 000 барела саудитски суров петрол на ден. Това представлява около 5-6% от общия преработвателен капацитет на европейския континент.
На пръв поглед числото може да изглежда умерено. Но в нефтопреработвателната промишленост маржинът на безопасност е изключително тесен. Рафинериите работят на непрекъснат режим; спирането на една дестилационна единица поради липса на суровина струва милиони евро на денонощие и крие риск от механични повреждания на оборудването при повторно пускане.
Прегледът на хронологията от последните две години показва следните ключови етапи:
- Януари 2023 г.: Влизане в сила на пълното европейско ембарго върху морския превоз на руски петрол. Европейските рафинерии рязко увеличават заявките към държавите от Персийския залив, превръщайки Saudi Aramco в ключов стълб на диверсификацията.
- Есента на 2023 г. – Пролетта на 2024 г.: Зачестяване на атаките на хутите в протока Баб ел-Мандеб. Танкерният трафик през Суецкия канал спада с над 50%. Тръбопроводът SUMED и терминалът Сиди Керир остават единственият сравнително сигурен маршрут за саудитски петрол към Средиземно море, заобикалящ критичната точка на конфликт.
- Септември 2026 г.: Ударът срещу инфраструктурата East-West прекъсва сухопътния байпас на Кралството, оставяйки Червено море блокирано и парализирайки възела Сиди Керир за европейско направление.
Ето че доминото започна да пада. Когато извадиш от уравнението половин милион барела дневно от най-стабилния източник, пазарът прегрява за часове.