Инфраструктурен парадокс на Балканския транзитен маршрут
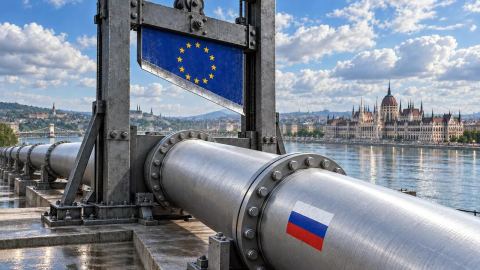
Ако Унгария действително спре вноса на руски газ през октомври 2027 г., възниква въпросът за съдбата на южния транзитен коридор. Тръбопроводът, минаващ през Турция, България и Сърбия, бе изграден с огромни капитални разходи. За България например, инвестицията в „Балкански поток“ (над 2,5 милиарда лева) разчиташе именно на дългосрочните транзитни такси, плащани за преноса към Сърбия и Унгария.
Пълната спирка на унгарския внос по това трасе би оставила Сърбия като единствен голям купувач в края на тръбата, което драстично променя икономиката на целия проект.
Северният маршрут през Украйна вече функционира с минимални капацитети и транзитният договор изтича. Алтернативата през Словакия и Австрия също е подложена на натиск поради регулаторните промени във Виена и Братислава. По този начин Унгария се оказва в центъра на географски възел: заобиколена от инфраструктура, но зависима от глобалните цени на втечнения газ, транспортиран по море.
Границата между техническата възможност за пренасочване и икономическата цена за унгарското домакинство остава размита. Унгарската индустрия, особено химическите и автомобилните клъстери около Дьор, Кечкемет и Дебрецен, разчита на евтин базов ресурс. Преминаването към LNG означава излагане на волатилността на спот пазарите и на конкуренцията с азиатските купувачи за американски и катарски товари.
Съмнения, рискове и висящи въпроси
Декларацията на Ищван Капитани носи ясен политически сигнал към Брюксел и Вашингтон, но съдържа фраза, която обобщава реалното положение: „Предстои да се вид дали това ще е необходимо“.
Възможни ли са промени в този график при евентуална пазарна криза или студен зимно-пролетен сезон през 2026/2027 г.? Има ли Будапеща подписани предварителни споразумения (HOA) с американски или катарски производители на LNG, или разчита единствено на спот покупки? Липсата на конкретни търговски детайли зад политическите изявления подсказва, че процесът е в ранен етап на проучване.
По изчисления на независими аналитични центрове, заместването на 4,5 милиарда кубика руски газ ще изисква най-малко 40 до 50 танкера с втечнен газ годишно. Това означава постоянно заето карго на съответните терминали в Адриатическо или Егейско море и резервирани слотове за регазификация.
Пазарът в Централна и Източна Европа навлиза в нов етап. В него старите инфраструктурни дадености отстъпват място на нови административни изисквания, а икономическата сметка тепърва предстои да бъде платена от крайните потребители.