По публикации в международни и европейски медии. Редакционна разработка, анализ и допълнителен контекст: Поглед.инфо.
Европейският парадокс: да плащаш сметката, без да поръчваш менюто
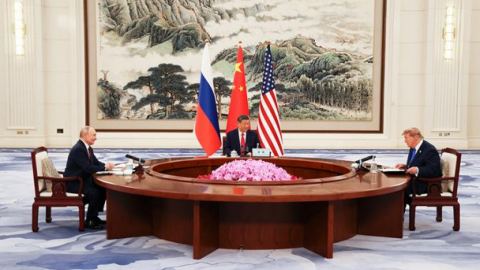
Най-същественият извод от дипломатическите събития около срещата в Шънджън не е в протоколните усмивки между Доналд Тръмп, Си Дзинпин и руския президент, а в институционалната тишина, в която изпадна Европейският съюз. Континентът с население от близо 450 милиона души и брутен вътрешен продукт от около 18 трилиона евро се оказа в позицията на молител за собствената си сигурност. Докато според разпространени в международните медии информации тримата лидери в Шънджън са подписали съвместна декларация за ядрената безопасност, енергетиката и реформата на международните институции, украинският конфликт изобщо не е намерил място в документа. Това мълчание тежи повече от десетки комюникета.
Реакцията на европейските столици последва бързо, но звучеше отбранително. На среща в Берлин европейските лидери декларираха, че въпросите на континенталната сигурност не могат да бъдат решавани без участието на ЕС и Украйна. В същото време, по твърдения на дипломатически източници, Москва е отправила сигнал, че европейски представители могат да пристигнат в руската столица, за да изложат вижданията си, но без предварителни гаранции за формата на евентуални преговори. Зад тази размяна на реплики прозира структурна слабост: Брюксел настоява за стол на масата, но в Париж, Берлин и Варшава расте опасението, че основните параметри вече се договарят в триъгълника между Вашингтон, Пекин и Москва.
Тук обаче анализът изисква хладна проверка на тезите. Дали подчинената роля на Европа е резултат единствено от външен натиск и „васална зависимост“ от Съединените щати, както твърдят коментатори от руския консервативен спектър? Или самият Европейски съюз се парализира доброволно чрез вътрешните си разделения? Полша, балтийските републики и новите скандинавски членки на НАТО — Финландия и Швеция — възприемат военното възпиране на Русия като екзистенциален приоритет, докато индустриалните центрове в Западна и Южна Европа усещат все по-остро икономическото изтощение от прекъснатите връзки на изток. Когато двадесет и седем държави нямат обща дефиниция за собствения си интерес, вакуумът неизбежно се запълва от по-решителни играчи.
Аритметиката на енергийния завой след март 2026 година
За да се разбере защо въпросът за бъдещия модел на отношения с Москва е толкова болезнен за европейските правителства, трябва да се погледнат сухите цифри на енергийния баланс. По данни, цитирани в анализираните публикации, през 2025 г. руският природен газ все още е заемал 12,5% от общия газов внос на Европейския съюз — основно чрез южното трасе на „Турски поток“ („Балкански поток“) и доставки на втечнен природен газ (ВПГ) към терминалите в Зеебрюге, Монтоар-дьо-Бретан и Билбао. Същевременно Съединените щати вече са осигурявали близо 58% от доставките на ВПГ за общността.
Влизането в сила на пълната европейска забрана за внос на руски газ през март 2026 г. не донесе енергийна автономия на Стария континент. То просто смени географията на зависимостта и оскъпи входната суровина. Вместо тръбопроводен газ от находищата в Западен Сибир (Уренгой и Ямал), който десетилетия наред пристигаше директно в централноевропейските газоразпределителни центрове без разходи за втечняване и морски превоз, европейската промишленост премина към танкерни доставки от терминалите в Мексиканския залив — Сабин Пас, Корпус Кристи и Фрийпорт — към новите регазификационни съоръжения във Вилхелмсхафен, Брунсбютел, Емсхафен, Александруполис и Свиноуйшче.
Икономическата цена на тази промяна се измерва не в политически лозунги, а в затворени химически и металургични мощности. Германският химически гигант БАСФ (BASF) бе принуден да преструктурира базовото си производство в Лудвигсхафен и да пренасочи милиардни инвестиции към Азия и Северна Америка. Производители на торове като норвежката „Яра“ (Yara) свиха капацитета си за амоняк, а стоманодобивни концерни като „Тисенкруп“ (Thyssenkrupp) и „Залцгитер“ (Salzgitter) се сблъскаха с цени на електроенергията, които остават два до три пъти по-високи от тези в Тексас или Луизиана. Когато базовите суровини поскъпнат трайно, деиндустриализацията не идва с гръм и трясък — тя се случва тихо, чрез отложени инвестиционни решения и преместени поточни линии.