По публикации на Bloomberg и чуждестранни специализирани издания. Редакционна разработка, анализ и допълнителен контекст: Поглед.инфо.
Сухата математика на изпразнените резервоари
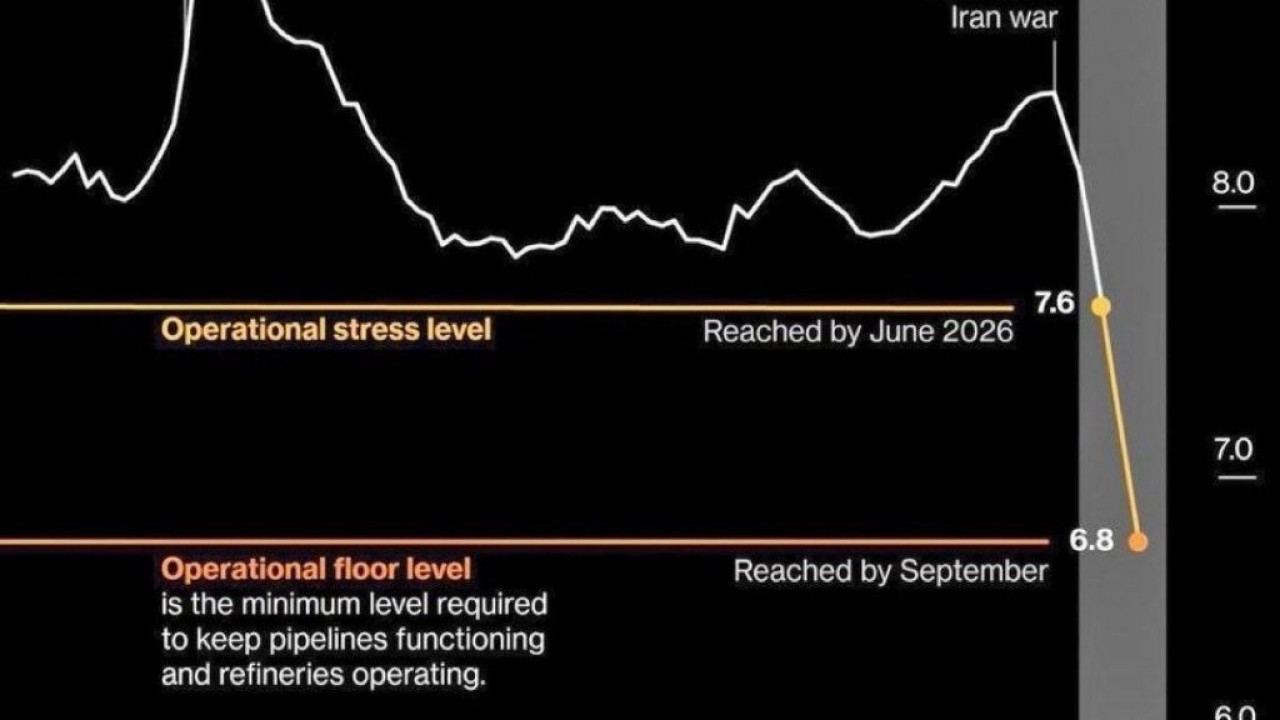
Западният геополитически блок изчерпа основния си лост за влияние върху суровинните пазари — държавните буфери. Изявлението на оглавяващия Vitol Group Расел Харди по време на Energy Intelligence Forum в Лондон не съдържа идеологически украси, а сурова счетоводна констатация. Според наличната информация от търговските среди, Вашингтон и европейските му съюзници практически са останали без незабавно достъпни обеми от Стратегическия петролен резерв (SPR) и съответните европейски структури, поддържани по линия на Международната агенция по енергетика (МАЕ).
Отварянето на крановете, предприето от администрацията във Вашингтон през последните години с цел туширане на ценовите скокове на бензиностанциите, бе последвано от допълнителни тегления поради военните действия между САЩ, Израел и Иран. Според оценки на пазарни наблюдатели, когато държавният резерв на една суперсила падне до нива, съпоставими с покритието от 1970-те години, дипломатическият натиск върху ОПЕК губи своята икономическа подплата.
Стратегически буфери и реален пазарен поток:
┌─────────────────────────────────────────────────────────┐
│ Дневен транзит Близък изток: 10-14 млн. барела/ден     │
│  ├─ Суров петрол: ~12 млн. барела/ден                   │
│  └─ Петролни продукти: ~2 млн. барела/ден               │
├─────────────────────────────────────────────────────────┤
│ Извънреден пакет на Г-7 / МАЕ: 100 млн. барела (еднократно)│
└─────────────────────────────────────────────────────────┘
Решението на страните от Г-7 да освободят 100 милиона барела суров петрол и дизелово гориво през каналите на МАЕ бе окачествено от самия Харди като мярка, чиито подробности остават „не напълно прозрачни“. В превод за индустрията: тези 100 милиона барела са еднократна инжекция, съответстваща на по-малко от десет дни от близкоизточния морски износ. Когато физическата суровина в складовите бази на Агенцията за енергийна информация (EIA) в Кушинг, Оклахома, или в европейските подземни каверни намалее под критичните прагове, пазарът спира да реагира на вербални интервенции.
Трансформацията на кризата: От кладенеца до корабния трюм
Търговската архитектура не се срина изведнъж. По оценка на специалисти, кризата премина през три последователни фази, всяка от които стесняваше маневреното поле на рафинериите и дистрибуторите.
Първият етап засегна добива и цените на суровия петрол. Вторият прерасна в остър дефицит на преработени продукти — най-вече средни дестилати и дизел. Третият етап, който в момента засяга корабоплаването, счупи традиционните формули за изчисление на навлото.
Според изявленията на ръководителя на Vitol, в момента разходите за транспортиране съдържат непредсказуема премия за риск, варираща между 2 и 4 долара на барел. За сухогрузите и танкерите от класовете VLCC (Very Large Crude Carrier) и Suezmax това означава пълна липса на дългосрочна предвидимост. Когато застрахователните премии за преминаване през рискови морски зони се преизчисляват на дневна база, калкулацията на финалната цена за европейските рафинерии става почти невъзможна.
Ситуацията се усложнява от трайната загуба на рафиниращ капацитет. Твърди се, че ударите върху инфраструктурата в Русия, комбинирани с блокираните за близо пет месеца преработвателни мощности в Близкия изток, са извадили от глобалната система милиони барела дневно преработвателен капацитет. Загубата на тези мощности не може да бъде компенсирана с просто увеличаване на добива на суров петрол, защото пазарът изпитва крещящ недостиг не на петрол в земята, а на дизел и авиационен керосин на колонката.