Преконфигуриране на суровинната инфраструктура
През 2021 г. делът на руския суров петрол във вноса на Европейския съюз възлизаше на приблизително 25,8 процента, като дневните доставки на петрол и петролни продукти за европейския пазар надхвърляха 1,5 милиона барела. Основните маршрути преминаваха през южния и северния клон на петролопровода „Дружба“, както и през балтийските терминали Приморск и Уст-Луга с дестинации пристанищата в Гданск, Ротердам и Вилхелмсхафен.
За периода 2022–2025 г. настъпи радикална промяна в логистичните вериги:
- Вносът на руски петрол в ЕС по тръбопроводен и морски път спадна до около 2,2 процента от общото потребление.
- Рафинерии като PCK Schwedt в Германия и рафинерията в Leuna бяха принудени да преминат от сорта Urals към смеси от морски петрол, доставян през полското пристанище Гданск и тръбопровода от Ростoк.
- Технологичната пренастройка на дестилационните колони за обработка на по-леки сортове петрол доведе до намаляване на добива на дизелова фракция за сметка на по-леките бензинови фракции.
Американските доставчици пренасочиха над 25 процента от общия си износ на суров петрол към европейските рафинерии. Докато през 2021 г. делът на САЩ в европейския внос бе 8 процента, в края на миналата година той достигна близо 16 процента, генерирайки приходи за американските експортьори в размер на над 36 милиарда долара.
Проблемът с рафиниращите капацитети и маржовете
Европейската рафинираща промишленост е изправена пред системен дефицит на преработвателни мощности за средни дестилати. Сортът WTI (West Texas Intermediate), който доминира в американския износ, е лек и сладък петрол. При неговата първична дестилация се получава по-висок процент нафта и бензин и по-нисък процент газьол в сравнение с по-тежките серни сортове, за които бяха проектирани централноевропейските рафинерии.
В резултат на това европейските преработватели са принудени да разчитат на директен внос на готов дизел от рафинерии в Близкия изток (Катар, ОАЕ, Саудитска Арабия) и от източния бряг на САЩ. Това увеличава транспортното рамо и навлата за танкерите тип MR (Medium Range) и LR1 (Long Range 1), което оскъпява крайната цена на горивото на едро в хъба ARA.
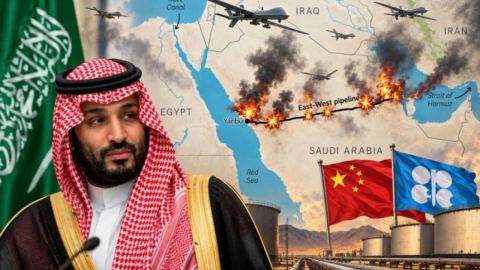
Според данни на пазарни анализатори, маржовете на рафиниране (crack spreads) за дизеловото гориво в Европа остават нестабилни. Всеки трус в корабоплаването през Червено море или през Ормузкия проток автоматично добавя рискова премия към цената на барел гориво, доставяно в европейските терминали.
Бюджетни последици и индустриална релокация
Замяната на тръбопроводния газ и петрол с вносен втечнен природен газ (ВПГ) и морски доставки на петролни продукти промени структурата на производствените разходи в европейската тежка промишленост. Химическият гигант BASF вече съкрати мощности в централата си в Лудвигсхафен и пренасочва инвестиции към бази в Азия. Подобни стъпки предприемат компании от металургичния и автомобилния сектор.
Търговският баланс на Еврозоната, който исторически се поддържаше от износа на промишлени стоки с висока добавена стойност при ниски разходи за суровини, е подложен на структурно влошаване. Зависимостта от краткосрочни (spot) договори за ВПГ и спот доставки на дизел превръща цените на енергията във променлива с висока волатилност.
Натискът върху държавните финанси се засилва и от социалните плащания, необходими за компенсиране на спада в покупателната способност. По данни на европейски икономически институти, разходите за енергийни компенсации в ЕС от 2022 г. насам са надхвърлили 700 милиарда евро — средства, които са отклонени от капиталови инвестиции в инфраструктура, образование и научно-развойна дейност.
Границата на финансова издръжливост на европейската транспортна система остава пряко обвързана с политиката на Белия дом по отношение на износните лицензи за горива.